
Imprevistos, redução da renda e descontrole orçamentário são as principais causas da inadimplência no país, apontam CNDL/SPC Brasil

A alta inadimplência no país é um desafio para as famílias e para o poder público. Apesar do cenário econômico relativamente positivo, o número de consumidores com contas atrasadas no Brasil continua a crescer. De acordo com levantamento realizado pela Confederação Nacional de Dirigentes Lojistas (CNDL) e pelo Serviço de Proteção ao Crédito (SPC Brasil) em parceria com a Offerwise Pesquisas, as principais causas da inadimplência foram os imprevistos de saúde, morte, manutenção da casa, carro, etc. (20%), a redução da renda (17%), a perda do controle do orçamento (16%), o aumento dos preços (14%) e o desemprego do entrevistado ou de algum membro da família (12%).
De acordo com os entrevistados, as contas que estão com o pagamento em atraso são: cartão de crédito (16%), conta de água e luz (12%), cheque especial (10%), crediário (10%) e empréstimo em banco ou financeira (9%).
Já entre os que estão com o pagamento em atraso e foram negativados as contas em atraso são: cartão de crédito (27%), empréstimo em banco ou financeira (18%), crediário (15%), de água e/ou luz (11%) e o cheque especial (10%).
“Nos últimos meses tivemos no país um aumento no número de pessoas que retornaram ao mercado de trabalho e com isso voltaram a ter acesso ao crédito, mas a renda do brasileiro ainda é fortemente impactada pela inflação. Dessa forma, o orçamento mensal fica comprometido sem que se tenha uma reserva de emergência”, destaca o presidente da CNDL, José César da Costa.
A falta de organização financeira, impulsionada por fatores emocionais, também influencia o cenário, uma vez que entre os que ficaram inadimplentes por descontrole do orçamento, 37% atribuem a tomada de crédito, pois dizem que queriam muito comprar algo e se esperassem sobrar dinheiro iria demorar muito, 30% não negociaram bem no momento da compra, 30% aproveitaram uma promoção sem avaliar o orçamento, 22% estavam tristes e acabaram comprando para se sentirem melhor e 22% estavam com baixa autoestima. 64% afirmam ter buscado ajuda para conseguir controlar suas finanças.
Além disso, nos últimos 3 meses anteriores à pesquisa, 45% adquiriram algo que sabiam que seria difícil de pagar, 37% fizeram compras sem considerar se conseguiriam ou não e 26% realizaram alguma compra sabendo que não conseguiriam pagar. Já 49% pegaram dinheiro emprestado nos últimos 12 meses, sem considerar as taxas que teriam que pagar.
Internet, telefone, água e luz são as principais contas com pagamento em dia
Em relação à prioridade no pagamento, os consumidores entrevistados admitem que os principais compromissos financeiros com o pagamento em dia são as contas de internet (66%), telefone (60%), água e luz (57%), TV por assinatura (50%), cartão de crédito (41%) e plano de saúde (41%).
Já os principais itens comprados no crédito sem pagamento foram: supermercado (42%), roupas, calçados e acessórios (35%), remédios (30%), eletrodomésticos (24%), eletrônicos (22%) e celular (22%).
“Os smartphones representaram uma transformação digital para os consumidores que têm nas mãos uma ferramenta de acesso à inúmeras publicidades que incentivam o consumo. Ter como prioridade o pagamento das contas de internet e celular mostra o poder e a importância dessas ferramentas na vida da população. O consumidor precisa ficar atento para não ceder aos impulsos de consumo online diante de tanta oferta de produtos, serviços e entretenimento”, afirma o presidente do SPC Brasil, Roque Pellizzaro Junior.
Para 84% dos inadimplentes, quitar dívidas vai comprometer o pagamento de contas básicas como água e luz
Oito em cada dez inadimplentes (82%) afirmam que tem condições de pagar as dívidas nos próximos três meses, sendo que 49% pretendem quitar as pendências integralmente e 25% parcialmente. Por outro lado, 8% não têm condições de pagar suas dívidas nesse período.
As dívidas apresentam valor médio de R$ 4.748, sendo que 21% possuem dívidas entre R$ 2.500 e R$ 7.500 e 14% entre R$ 500 e R$ 1.000.
Chama a atenção que se 84% dos entrevistados quitassem todas as dívidas atrasadas, o pagamento das suas contas básicas como água, luz, telefone, alimentos e aluguel (se houver) estaria comprometido, seja totalmente (44%) ou parcialmente (39%).
Um quarto dos entrevistados (26%) afirmam ainda que as dívidas em atraso representam entre 25% e metade da sua renda mensal, enquanto 21% afirmam que representam entre metade e 75%.
Considerando aqueles que pretendem quitar total ou integralmente suas dívidas nos próximos três meses, 34% vão fazer cortes no orçamento para economizar, 28% pretendem fazer um acordo com o credor parcelando o valor, 28% vão fazer algum tipo de bico para gerar renda extra e 21% vai utilizar dinheiro extra de comissões, férias etc.
Aqueles que têm intenção de economizar para quitar suas dívidas devem cortar gastos principalmente com alimentação fora de casa e delivery (52%), vestuário e calçados (46%), lazer (46%), produtos de beleza (33%) e salão de beleza (32%).
Com relação às maiores dificuldades para quitar as dívidas atrasadas, 21% citam o fato de não ter de onde tirar dinheiro, 19% a queda de renda, 19% ter que deixar de comprar coisas básicas ao seu sustento e da família e 14% o desemprego. 63% desenvolveram um plano para pagar as dívidas e não conseguiram cumprir.
Perguntados sobre as consequências do não pagamento das dívidas, os entrevistados destacaram a negativação do nome (52%), o pagamento de taxas de juros mais altas (35%), a perda de crédito em lojas e bancos (32%) e a cobrança frequente por parte dos credores (29%).
76% tentaram negociar as dívidas, nove em cada dez receberam cobrança
Apesar da dificuldade em pagar as dívidas e manter as contas em dia, 76% dos entrevistados tentaram negociar sua dívida, sendo que 31% fizeram a negociação através do telefone, 24% do WhatsApp, 23% pessoalmente na empresa credora, 23% pelo site ou aplicativo da empresa credora e 21% através do Programa Desenrola Brasil. Por outro lado, 18% não tentaram negociar.
Oito em cada dez consumidores 88% se prepararam para a negociação, principalmente procurando informações sobre as formas de pagamento da dívida (34%), pesquisando o valor da dívida atual com juros e multas (30%) e revisando o orçamento para calcular as reais condições de pagamento (28%).
Em média, os consumidores inadimplentes tentaram negociar a dívida antes de pagá-la por 2 vezes.
De acordo com o levantamento, entre aqueles que tentaram negociar a dívida antes de pagá-la, 74% fizeram uma contraproposta, sendo que 32% sugeriram um número de parcelas diferente dos propostos, 29% sugeriram prazos de pagamento diferentes dos propostos e 26% sugeriram valores diferentes dos propostos. Já 26% não fizeram contraproposta.
A pesquisa aponta ainda que 90% dos entrevistados têm recebido cobrança para o pagamento das dívidas em atraso por parte dos credores, principalmente por e-mail (36%), SMS (32%), WhatsApp (30%) e mensagens gravadas ou conversas pelo telefone (25%). Apenas 8% não receberam nenhuma cobrança.
Os que foram cobrados, afirmaram que se sentiram constrangidos (35%), chateados (33%), pressionados (30%), angustiados (25%) e tristes (25%).
Metodologia
Público-alvo: Consumidores com contas em atraso há mais de 3 meses, de todas as capitais brasileiras, homens e mulheres, com idade igual ou maior a 18 anos, de todas as classes econômicas.
Método de coleta: pesquisa realizada via web e pós-ponderada por sexo, idade, estado, renda e escolaridade.
Tamanho amostral da Pesquisa: 624 casos, gerando uma margem de erro no geral de 3,92 p. p. para um intervalo de confiança a 95%.
Data de coleta dos dados: 18 a 27 de março de 2024.
Sobre a CNDL – Criada em 1960, a Confederação Nacional de Dirigentes Lojistas (CNDL) é formada por Federações de Câmaras de Dirigentes Lojistas nos estados (FCDLs), Câmaras de Dirigentes Lojistas nos municípios (CDLs), SPC Brasil e CDL Jovem, entidades que, em conjunto, compõem o Sistema CNDL. É a principal rede representativa do varejo no país e tem como missão a defesa e o fortalecimento da livre iniciativa. Atua institucionalmente em nome de mais de 500 mil empresas, que juntas representam mais de 5% do PIB brasileiro, geram 4,6 milhões de empregos e movimentam R$ 340 bilhões por ano.
SPC Brasil – Há mais de 60 anos no mercado, o SPC Brasil possui um dos mais completos bancos de dados da América Latina, com informações de crédito de pessoas físicas e jurídicas. É a plataforma de inovação do Sistema CNDL para apoiar empresas em conhecimento e inteligência para crédito, identidade digital e soluções de negócios. Oferece serviços que geram benefícios compartilhados para sociedade, ao auxiliar na tomada de decisão e fomentar o acesso ao crédito. É também referência em pesquisas, análises e indicadores que mapeiam o comportamento do mercado, de consumidores e empresários brasileiros, contribuindo para o desenvolvimento da economia do país.
Sobre a Offerwise – Há mais de 16 anos que a Offerwise vem abordando de maneiras inovadoras a pesquisa de mercado. Com um modelo único e próprio de recrutamento tem conseguido construir um dos principais painéis de pesquisa no mundo, evoluindo para uma empresa robusta de campo online com uso de tecnologia avançada. Detém o maior e mais representativo painel da América Latina e Hispânico nos EUA. Os escritórios ao redor do mundo estão compostos por profissionais de pesquisa de mercado que conhecem e compreendem suas culturas locais e também os consumidores que se deseja alcançar.
Informações à Imprensa
Marina Barbosa (61) 9 8340 0257 | [email protected]
Relacionadas
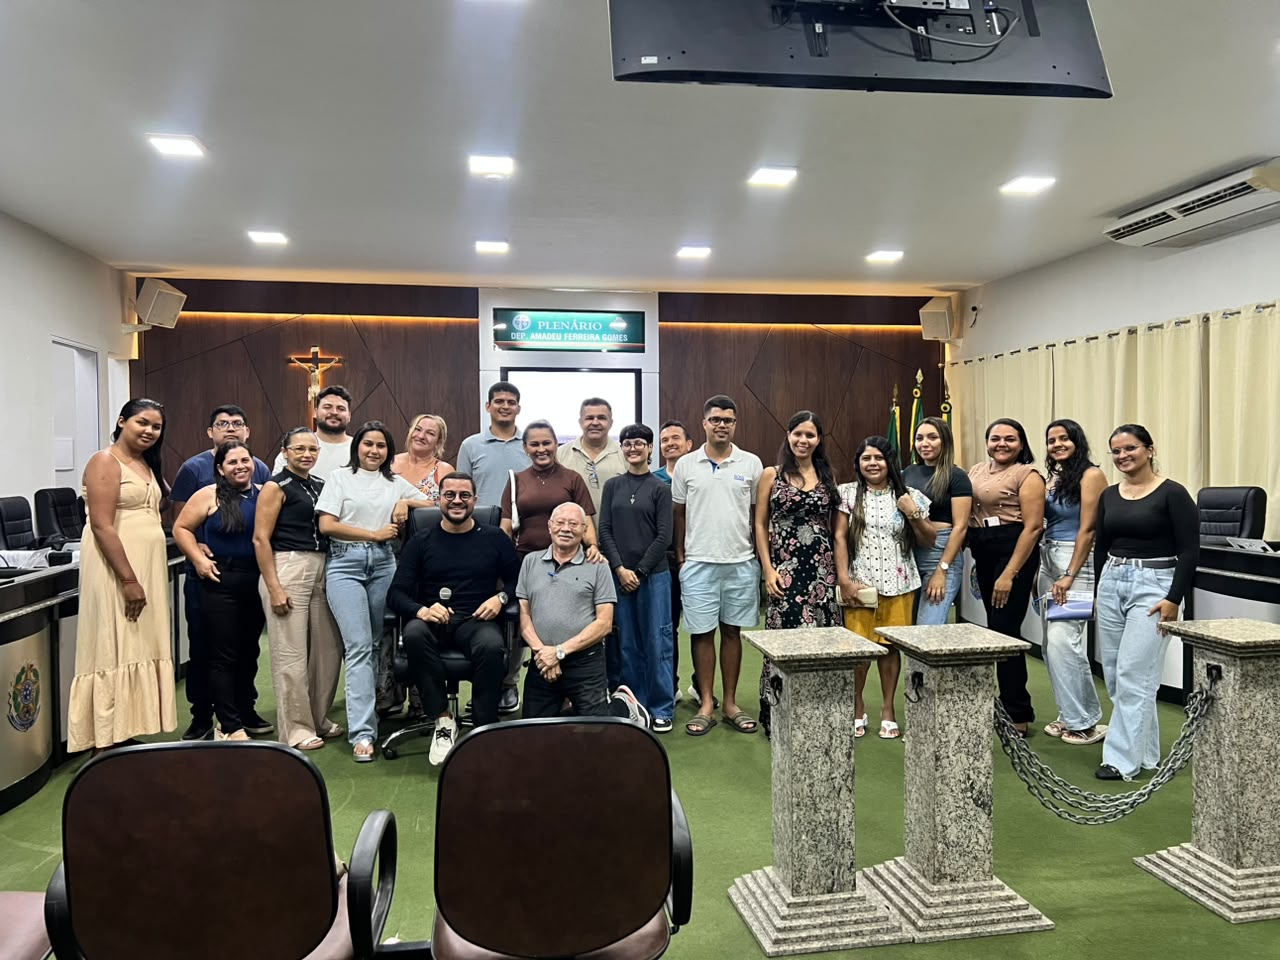
Colaboradores do comércio da cidade de Cruz recebem curso da Jornada Integração 2026
Nos dias 4 e 5 de novembro, o município de Cruz, na Macorregião Norte do Estado recebeu dois dias de cursos sequenciais do projeto Jornada Integr...
Ler mais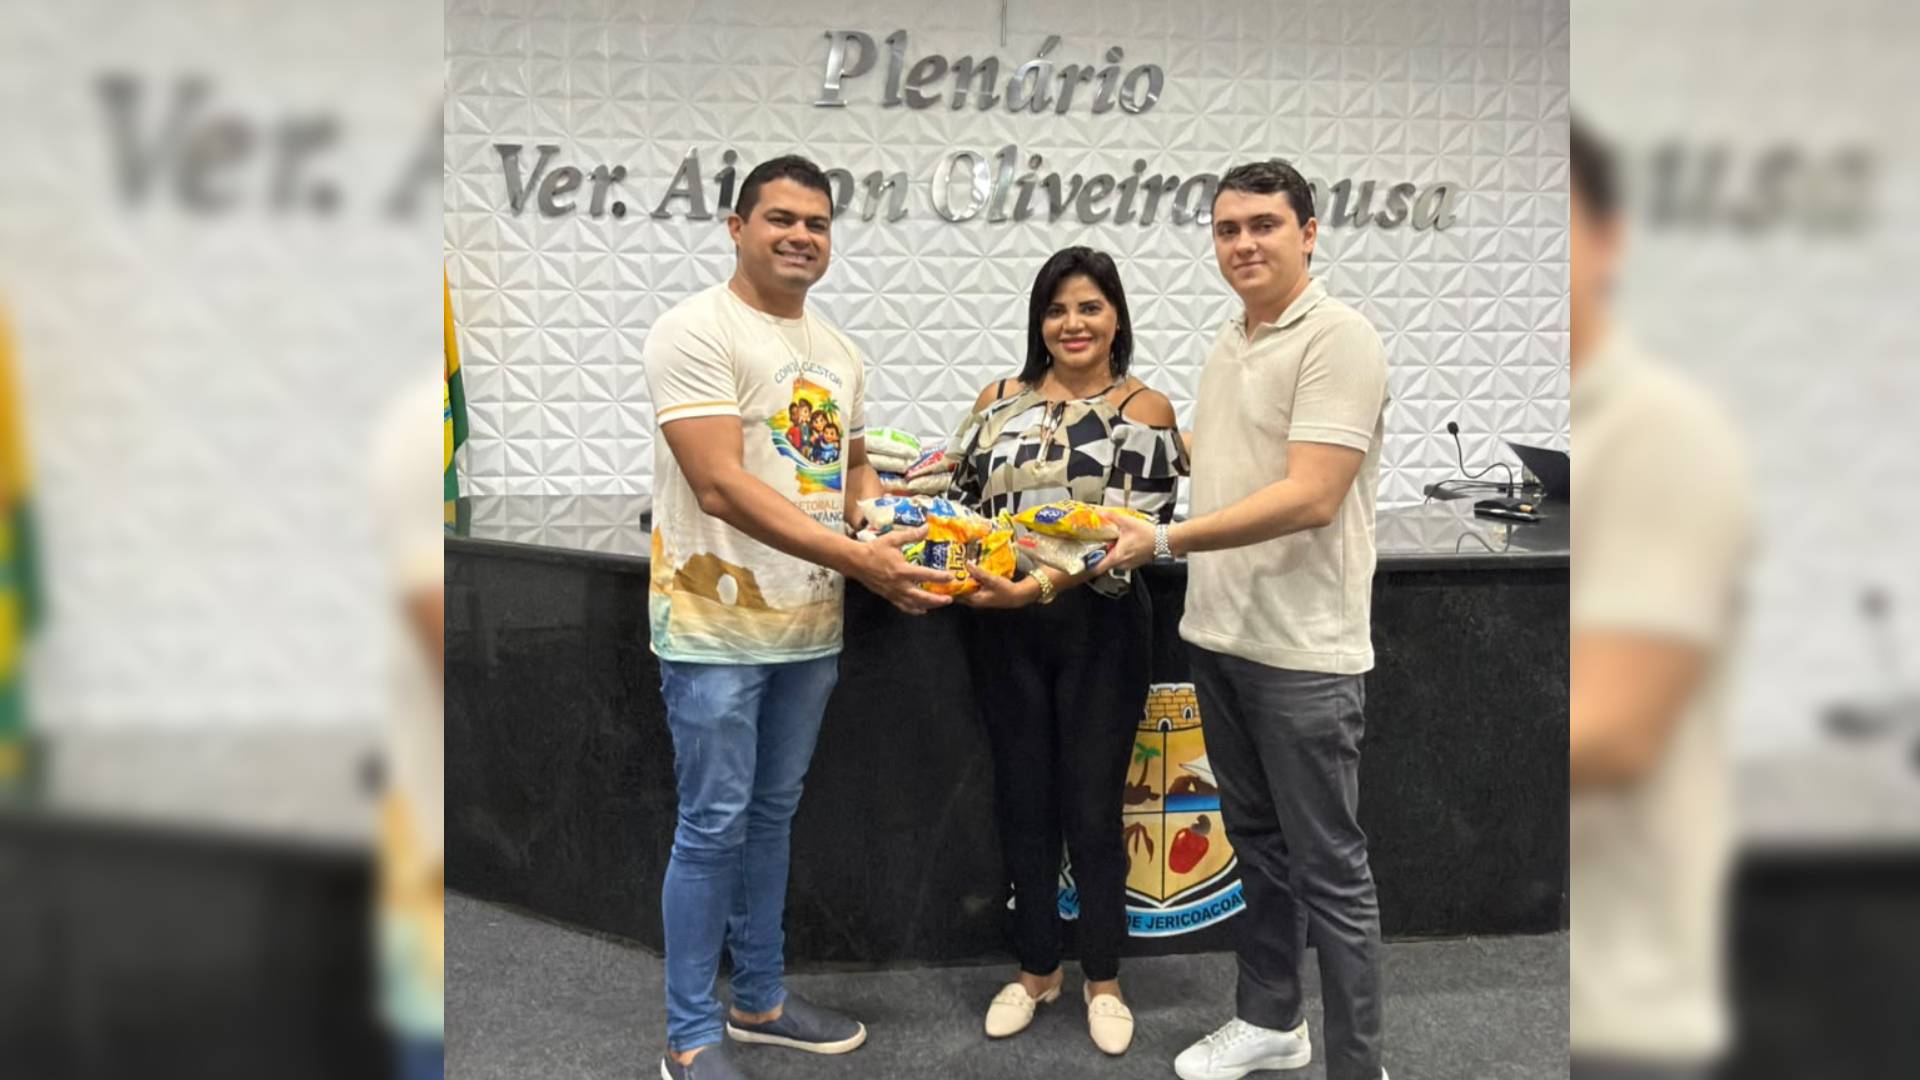
Jornada Integração realiza entrega de alimentos no município de Cruz, na Macrorregião Norte
A Jornada Integração 2026 realizou a entrega de donativos arrecadados durantes os cursos sequenciais ministrados através do projeto. A entrega f...
Ler maisPUBLICIDADE

PUBLICIDADE


