
38% dos usuários de cartão tiveram limite de crédito ampliado sem solicitar, mostra pesquisa CNDL/SPC Brasil
53% dos entrevistados acharam positivo receber aumento no limite de crédito ou linha de crédito pré-aprovada; após abordagem, 44% tendem a aceitar a oferta de um novo cartão
Um levantamento realizado em todas as capitais pela Confederação Nacional de Dirigentes Lojistas (CNDL) e pelo Serviço de Proteção ao Crédito (SPC Brasil) mostra que é comum o recebimento de propostas espontâneas de ampliação do limite de crédito por parte de bancos, instituições financeiras e lojas que operam com sistema próprio de crediário. De acordo com a pesquisa, nos últimos 12 meses, quatro em cada dez usuários de cartão de crédito (38%) receberam alguma oferta de aumento do limite sem que tenham solicitado ao banco ou instituição financeira. O mesmo ocorreu com usuários de outras modalidades, que tiveram aumento do limite de empréstimos e de crédito pré-aprovado (34%), aumento do limite de cartão de lojas (28%) e expansão do limite disponível no cheque especial (24%).
Entre os que receberam esse tipo de oferta, mais da metade (53%) achou a proposta interessante, por considerar positivo ter crédito à sua disposição. Outros 21% contestaram a oferta porque não viam necessidade no uso. Outros 18% utilizaram o crédito disponível, seja por estarem precisando do dinheiro naquele momento (13%) ou até mesmo sem que houvesse necessidade (5%).
Na avaliação do educador financeiro do SPC Brasil (Serviço de Proteção ao Crédito), José Vignoli, o crédito fácil pode ser uma armadilha para o consumidor, caso não seja utilizado de forma prudente e em casos pontuais. “Mesmo que a oferta seja atrativa, vale considerar as condições e as reais necessidades de contratar o crédito. O risco de receber uma oferta espontânea de ampliação de crédito é ter a falsa impressão de que sua renda e seu poder de compra se tornaram maiores de uma hora para outra, levando a gastos que ultrapassem o limite orçamentário”, afirma o educador.
Vignoli também alerta o consumidor para tomar cuidado com as formas fáceis de crédito, especialmente os pré-aprovados, pois quanto mais fácil for o acesso, mais altos tendem a ser os juros cobrados nas operações. “Enquanto algumas linhas de crédito costumam envolver mais burocracia e critérios rígidos para aprovação, como é o caso de certos financiamentos, outros são obtidos com relativa facilidade, às vezes até mesmo sem que o consumidor tenha feito um pedido formal. O crédito pode auxiliar o consumidor em diversas situações, como aquisições de maior valor e até ocasiões emergenciais, desde que o pagamento seja feito em dia”, afirma.
44% aceitam oferta de novo cartão de crédito recebida por instituições financeiras. Cartão foi modalidade que mais deixou o brasileiro inadimplente
Ao serem abordados por bancos e financeiras com a oferta de um novo cartão de crédito, 43% dos consumidores recusam a proposta de imediato. Por outro lado, 44% tendem a aceitar, desde que vejam necessidade em seu uso (31%) ou não haja cobrança de anuidade (9%). Já 4% acabam aceitando o cartão sem qualquer tipo de avaliação prévia, independentemente das condições ofertadas. Apenas 8% dos entrevistados nunca receberam esse tipo de abordagem.
O levantamento mostra que nem sempre os entrevistados dão a devida atenção aos contratos e cláusulas na hora de avaliar juros e tarifas de serviços financeiros que contratam. O desconhecimento é maior no caso do cheque especial (38%), seguida do cartão de crédito (20%), crediário (19%) e empréstimo (19%).
Fruto muitas vezes do descontrole das compras e dos valores que crescem com a incidência de juros em caso de atraso no pagamento da fatura, o cartão de crédito foi a modalidade que mais deixou o consumidor brasileiro com o nome sujo nos últimos 12 meses, com 46% de incidência. O crediário fica em segundo lugar com 44% de citações, acompanhado do crediário (44%), financiamento (39%) e empréstimo (36%).
Para o educador financeiro José Vignoli, é preciso entender o perfil de cada modalidade antes de sua utilização. “O primeiro passo é compreender a finalidade dos diferentes tipos de crédito. O cheque especial só deve ser utilizado esporadicamente e por períodos curtos de tempo, pois os juros são muito altos. No caso do cartão de crédito, pagar a fatura mínima e entrar no crédito rotativo pode fazer com que a dívida cresça rapidamente. Já no crediário também pode haver cobrança de juros e tarifas embutidas nas parcelas. Por isso, é importante o consumidor avaliar o custo final nas compras parceladas no crediário e sua capacidade de pagamento”.
Metodologia
A pesquisa ouviu 805 consumidores acima de 18 anos, de ambos os gêneros, todas as classes sociais e residentes das 27 capitais. A margem de erro é de no máximo 3,4 pontos percentuais para uma margem de confiança de 95%. Baixe a íntegra da pesquisa em https://www.spcbrasil.org.br/pesquisas
Relacionadas
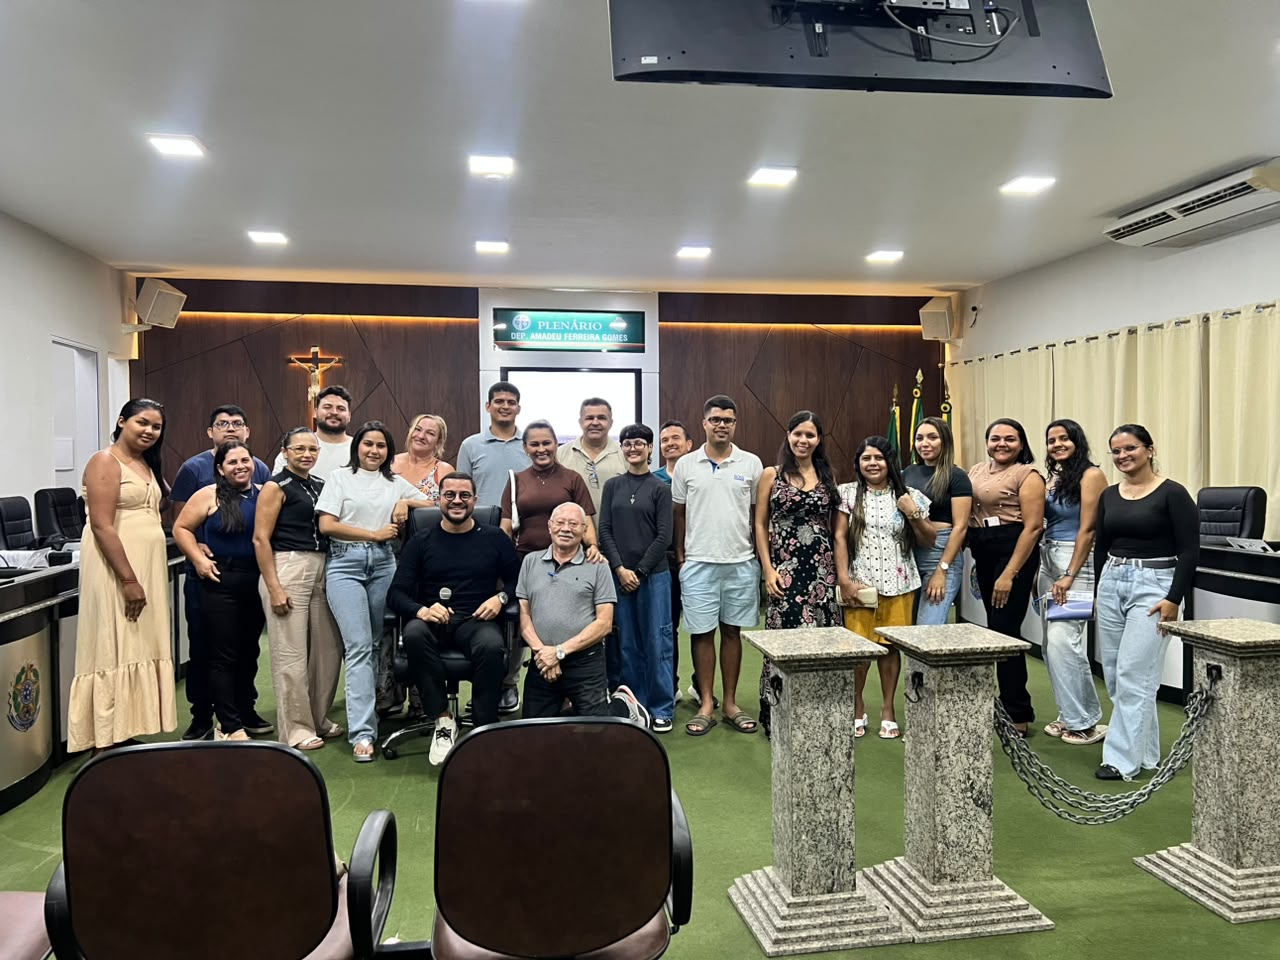
Colaboradores do comércio da cidade de Cruz recebem curso da Jornada Integração 2026
Nos dias 4 e 5 de novembro, o município de Cruz, na Macorregião Norte do Estado recebeu dois dias de cursos sequenciais do projeto Jornada Integr...
Ler mais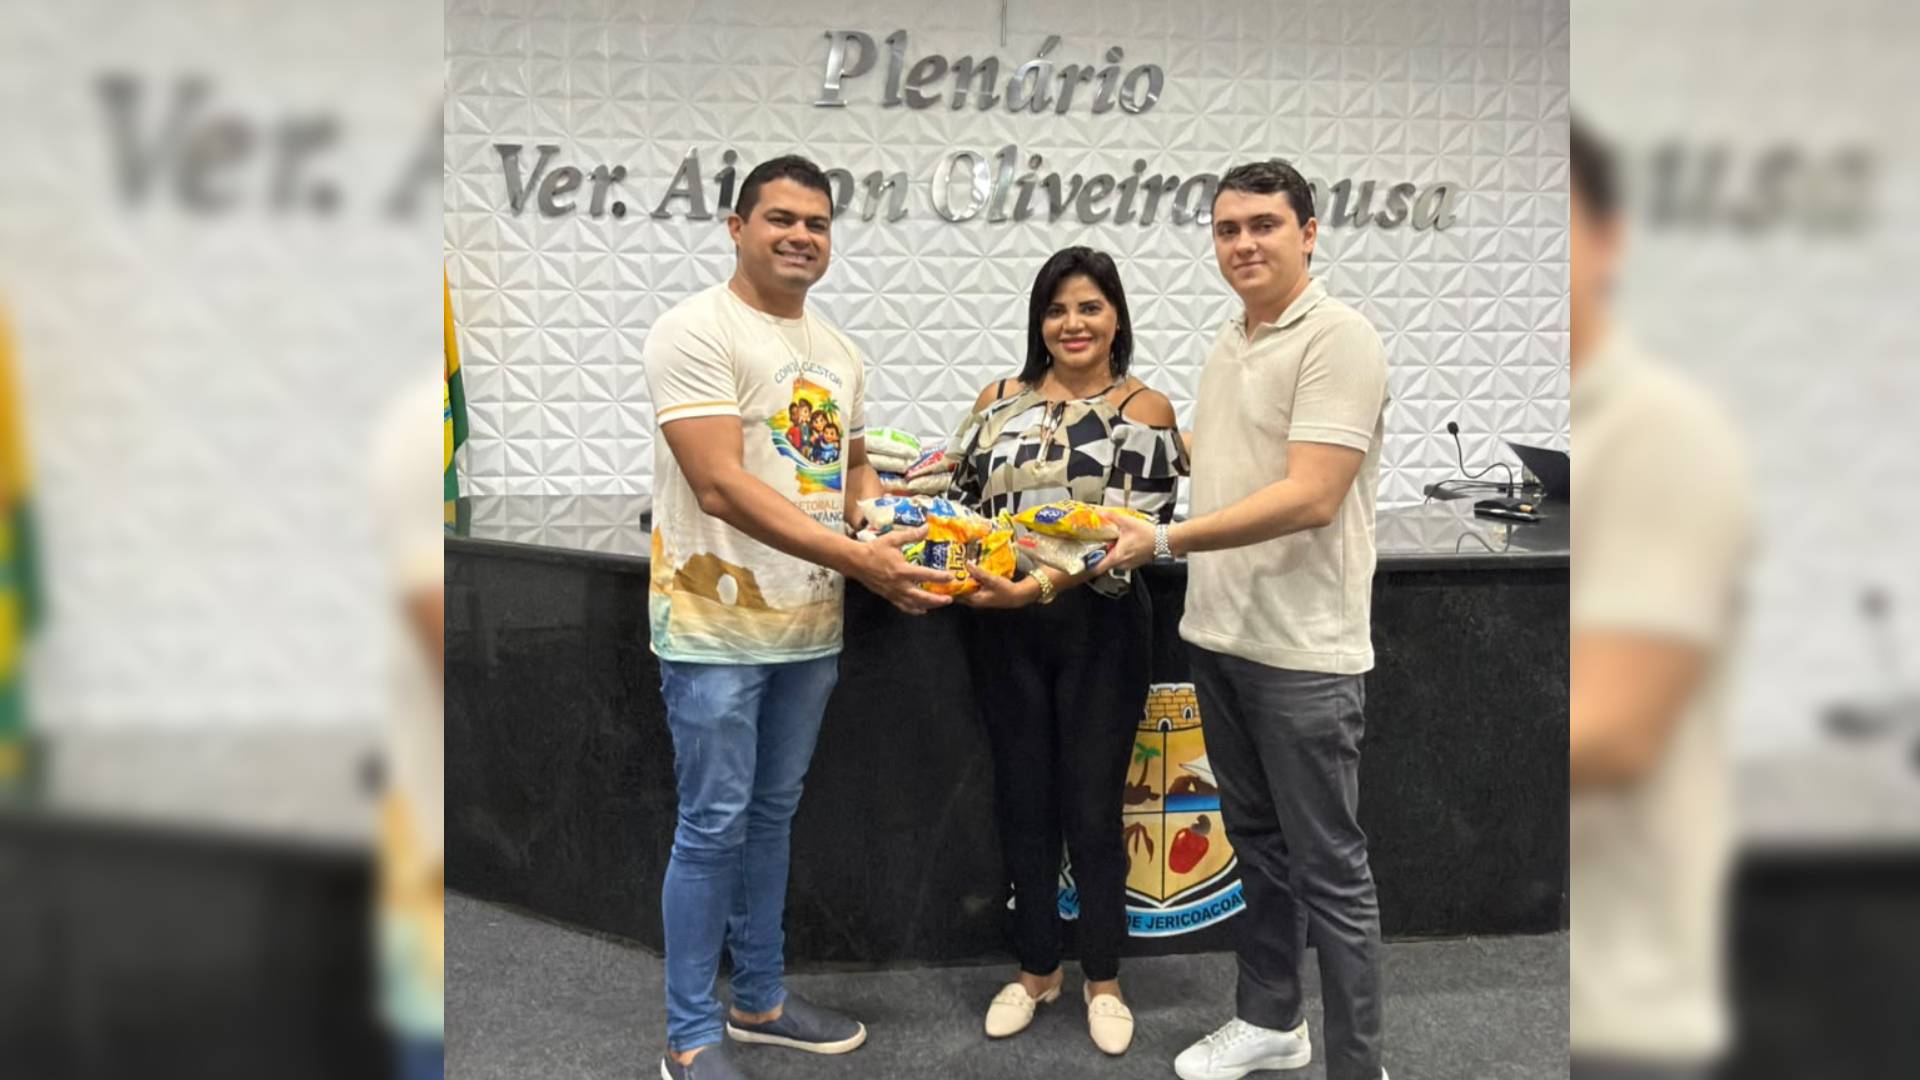
Jornada Integração realiza entrega de alimentos no município de Cruz, na Macrorregião Norte
A Jornada Integração 2026 realizou a entrega de donativos arrecadados durantes os cursos sequenciais ministrados através do projeto. A entrega f...
Ler maisPUBLICIDADE

PUBLICIDADE


